日本的中期展望
根据大和总研的《Japan’s Economy: Monthly Outlook (Jan 2026)》,在工资、出口和资本投资的支撑下,日本正进入一段温和但稳定的长期增长期,而人口下降和利率上升将日益压制更长期的轨迹。

日本的中期展望
预计到2035年增长缓慢但稳定
日本的中期展望
预计到2035年增长缓慢但稳定
发布于2026年2月28日
根据大和总研的《Japan’s Economy: Monthly Outlook (Jan 2026)》,在工资、出口和资本投资的支撑下,日本正进入一段温和但稳定的长期增长期,而人口下降和利率上升将日益压制更长期的轨迹。
该报告提出了修订后的中期基准情景,既凸显了日本经济的韧性,也凸显了其结构性制约。
增长预计平均低于1%
大和总研预测,2026财年至2035财年间,日本实际GDP将以年均约0.8%的速度增长,凸显出该国持续的低增长环境。
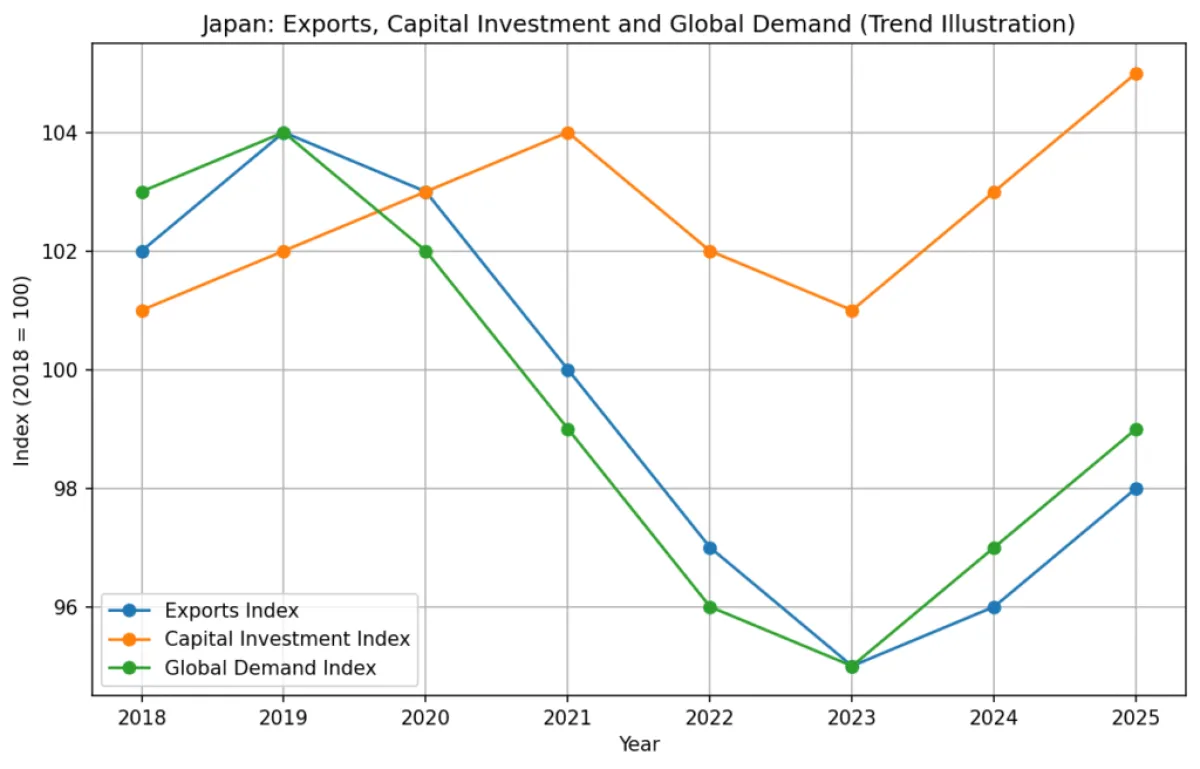
在预测期的前半段,在家庭收入改善和全球增长条件稳定的助力下,经济活动预计将得到私人消费、出口和资本支出的支撑。然而,报告明确指出,这一支撑将随时间逐步减弱。
人口结构与利率将在后期压制增长
在预测期的后半段,结构性逆风预计将变得更为明显。人口下降加速和长期利率上升,预计都将对经济扩张构成拖累。
即便如此,由工资上涨驱动的消费增长预计将提供部分缓冲,表明国内需求仍将是日本经济重要的稳定力量。
通胀预计接近目标
在价格方面,该研究所预测中期内CPI通胀将年均约为2.1%,与日本银行的物价稳定目标大体一致。
利率前景反映出这一环境。大和总研预计日本银行将在2027财年前把短期政策利率逐步提高到约1.75%,显示货币正常化仍在继续但有节制。
长期利率预计将在预测期末攀升至4%以上,部分原因是国债供需平衡趋于宽松。
日元预计将随时间走强
汇率动态也预计将逐步变化。报告预测日元将对美元升值,在预测期后半段可能达到111日元兑一美元的区间。
日元走强的影响将喜忧参半,可能在降低进口成本的同时,给出口商带来额外压力。
财政压力仍是关键风险
在增长之外,报告还对日本的财政轨迹提出担忧。中央和地方政府的基础财政收支预计将在整个预测期内保持赤字,在基准情景下大致处于GDP的–2.5%至–1.7%区间。
大和总研警告,消费税下调或国防支出增加等政策措施,可能使赤字显著超出当前预期。长期利率上升预计也将推高净利息支付。
因此,整体财政收支可能明显恶化,赤字预计将在2035财年前扩大至GDP的约–6.0%。
债务动态可能转为不利
公共债务的前景同样微妙。公共债务余额与GDP之比预计将持续下降至2030年代初,但随着利息成本上升和基础财政赤字扩大,这一趋势预计将在之后反转。
大和总研强调,仅把债务与GDP之比作为财政锚可能存在风险,因为该指标对经济状况和利率变动高度敏感。
展望:路径稳定,制约结构性
综合来看,大和总研的评估描绘出一个基本面仍然稳定、但在结构上受到制约的经济体。在工资和外部需求的支撑下,日本预计将维持温和增长,但人口下降和财政压力将日益塑造其长期格局。
对政策制定者和投资者而言,关键信息是:日本经济并未进入下行——但也没有准备好实现高增长的突破。
结论:预计到2035年,日本将以年均约0.8%的速度增长,通胀接近目标,利率逐步上升。前景稳定,但受到人口结构和日益加重的财政挑战的制约。
